
Le coupon a passé trois mois plié en quatre dans le portefeuille, entre la carte de fidélité et un ticket de pressing que personne n'a jamais réclamé. Trente-cinq euros de retour sur un jean trop serré aux hanches, convertis en promesse imprimée. Cette promesse tient-elle encore debout quand le rideau de fer descend pour de bon ?
Un avoir, ce n'est pas de l'argent qui vous appartient
Reprenez le fil. Vous rapportez un manteau, l'enseigne le reprend, elle garde votre règlement et vous tend un papier : « avoir de 89 € ». À cet instant précis, l'argent a déjà changé de camp. Ce que vous tenez n'est pas une somme mise de côté, c'est une reconnaissance de dette de l'enseigne envers vous — sauf que le débiteur, ici, c'est un magasin, pas une banque.
D'où une conséquence qu'on oublie vite devant le présentoir : votre bon ne peut presque jamais être réclamé en espèces. Il ne vit que si l'enseigne peut le convertir en marchandise. Tant que les portes sont ouvertes et que les camions livrent, tout va bien. Le jour où la trésorerie coince, votre avoir figure parmi les créances non prioritaires, souvent après les salariés et certains créanciers privilégiés. Une place que vous n'avez pas choisie.
Et c'est là que le montant compte. Un avoir de retour tourne souvent autour de quelques dizaines d'euros, parfois 100 à 150 € quand il s'agit d'une pièce en laine ou d'un manteau. Autant dire que la plupart d'entre nous portent dans leur sac un petit avoir oublié, pas un trésor de guerre. Raison de plus pour ne pas le laisser dormir.
Repris ou liquidé : deux scénarios, deux réflexes
Premier cas, la reprise. Un acquéreur reprend tout ou partie du réseau, généralement dans le cadre d'un plan de cession. Bonne nouvelle pour les salariés et les murs, moins bonne pour votre coupon : le repreneur n'est pas tenu d'honorer les bons émis avant lui. Certains le font pour ne pas braquer la clientèle et garder le fichier, d'autres négocient une conversion partielle (« un avoir de 50 € vaut 25 € sur le nouveau stock »), d'autres encore refusent net et l'affichent à l'entrée. Aucune règle automatique, donc — et pas grand-chose à négocier seul face à un service client qui a changé de propriétaire.
Deuxième cas, la liquidation. Les stocks partent, les vitrines restent vides, l'enseigne cesse son activité. Votre bon ne peut plus être converti : plus de magasin, plus de marchandise à échanger. La créance existe encore : la société débitrice peut subsister le temps de la procédure et les porteurs peuvent déclarer leur créance, mais elle n'a souvent pas d'actif en face et le remboursement est improbable. On peut avoir l'impression d'un mauvais tour, alors que c'est simplement la mécanique d'une créance difficile à recouvrer.
Les signaux qui doivent vous faire dégainer
Un bon d'achat mal en point ne s'annonce pas par courrier recommandé. Il se devine. Rayons clairsemés et non réassortis, remises massives en dehors des soldes, livraisons qui traînent, retours refusés ou systématiquement convertis en avoir (toujours en avoir, jamais en remboursement), site en maintenance prolongée, fermetures de magasins annoncées en cascade : voilà le genre de petits cailloux qui, alignés, racontent une trésorerie qui serre les dents.
Le réflexe, dans ce cas, tient en une phrase : dépenser le bon avant d'en avoir besoin, pas après. On accepte de repartir avec une pièce correcte plutôt que d'attendre la pièce parfaite qui n'arrivera jamais. On privilégie les basiques qui servent — un tee-shirt en coton, une ceinture, des chaussettes — plutôt qu'une commande sur mesure. Et surtout, on ne demande pas un avoir d'un gros montant quand un remboursement est possible : mieux vaut un remboursement plus lent qu'un coupon fragile. C'est moins élégant qu'une veste à la coupe impeccable, mais nettement plus sûr.
Avant de ranger un bon dans votre portefeuille, notez le montant, la date de validité et l'enseigne sur votre téléphone, avec un rappel deux semaines avant l'échéance. Un bon se perd plus souvent par oubli que par faillite — et, en pratique, il vaut mieux se laisser quelques semaines pour trouver la pièce qui vaut le détour.
Et si le rideau est déjà baissé ?
Il reste une démarche, souvent vaine, toujours possible : lorsqu'une procédure collective est ouverte, les porteurs de bons figurent parmi les créanciers et peuvent déclarer leur créance auprès du mandataire désigné, dans les délais indiqués par l'annonce légale. Faites le calcul froidement : quelques dizaines d'euros à déclarer, une procédure à suivre, un remboursement souvent nul ou symbolique au bout. Si le montant est modeste, l'énergie investie vaut mieux ailleurs.
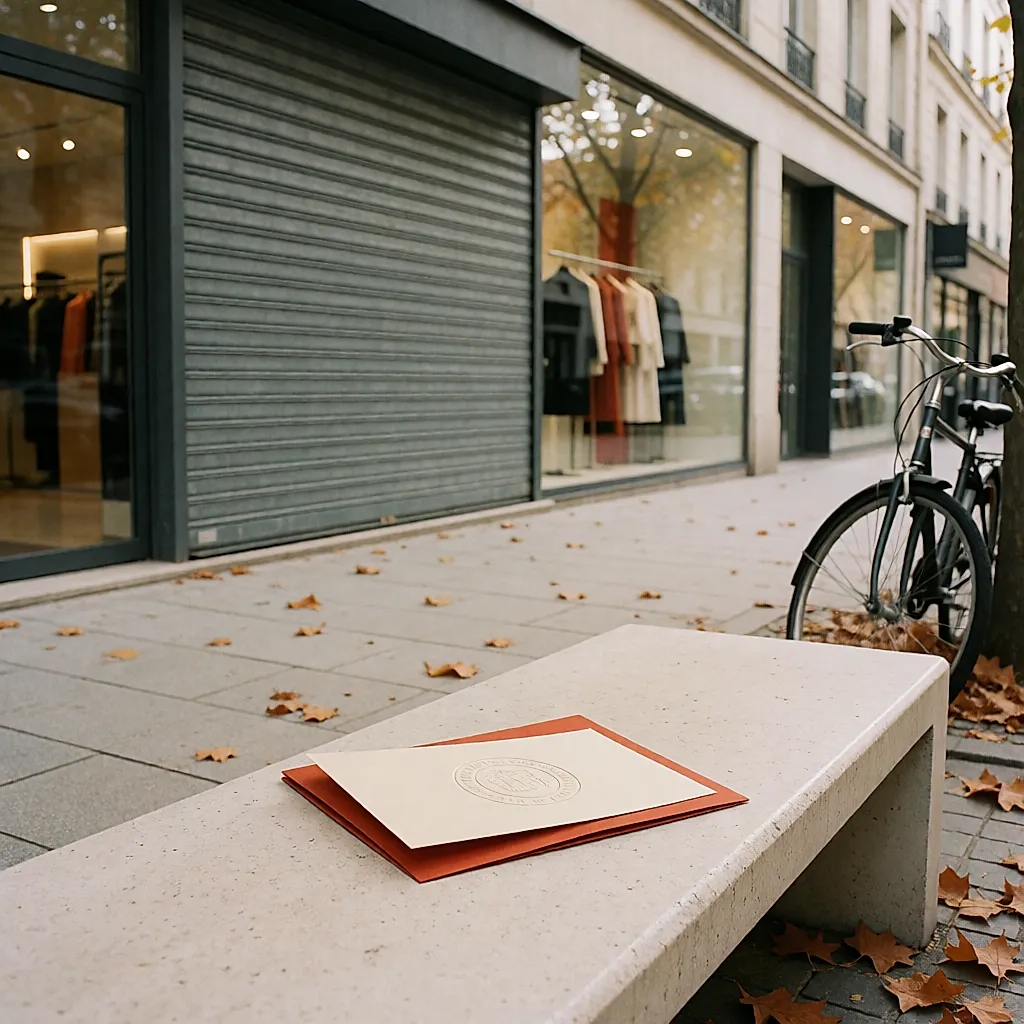
Reste le marché de l'occasion, où l'on croise parfois des bons revendus avant la fermeture. Sachez-le : un avoir se revend, quand il se revend, en dessous de son montant, et la petite mention « valable un an » refroidit les acheteuses. Un bon de 100 € ne vaut pas 100 € liquides, ni pour vous, ni pour personne.
Le bon réflexe, à garder en tête
Un bon d'achat n'est pas un billet de banque : c'est une promesse avec une date et un point de fragilité. Utilisez-le dans les semaines qui suivent, pas dans l'année qui vient. Refusez-en un quand on vous propose un remboursement, surtout sur une grosse pièce. Et si vous n'avez rien qui vous tente tout de suite, rappelez-vous qu'un bon converti en pièce que vous portez vraiment bat toujours un coupon intact sur une enseigne au bord du gouffre.
Votre jean trop serré aux hanches, lui, ne reviendra pas. Les 35 € peut-être — à condition de ne pas les laisser prendre la poussière.
Commentaires
Votre avis compte : notez l'article, réagissez et répondez aux commentaires.
Les commentaires sont modérés ; les commentaires assistés par IA sont signalés. Les émoticônes texte (8-), :-), <3…) s'affichent en images automatiquement.